A existência de sócios, administradores ou interesses comerciais comuns entre sociedades empresárias frequentemente suscita dúvidas quanto à caracterização de grupo econômico e aos efeitos jurídicos decorrentes dessa relação, especialmente no âmbito tributário.
A questão assume relevância em operações sujeitas ao Imposto sobre Produtos Industrializados (IPI), cuja legislação adota conceito próprio de interdependência entre empresas e estabelece consequências específicas para operações realizadas entre partes relacionadas.
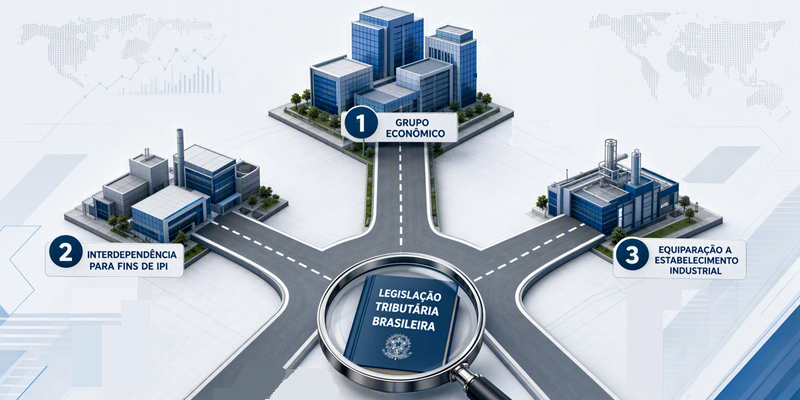
Nesse contexto, é fundamental distinguir três figuras jurídicas que, embora possam coexistir, não se confundem:
- o grupo de sociedades formalmente constituído;
- o denominado grupo econômico de fato;
- a relação de interdependência prevista na legislação do IPI.
A correta diferenciação desses institutos é necessária para evitar a atribuição automática de efeitos tributários a sociedades que mantenham vínculos societários, administrativos ou comerciais entre si, sobretudo porque a caracterização de interdependência não implica, por si só, equiparação a estabelecimento industrial ou responsabilidade tributária solidária.
Conceito jurídico de grupo econômico
O ordenamento jurídico brasileiro não estabelece um conceito único e universal de grupo econômico, aplicável indistintamente às diferentes áreas do Direito. No âmbito societário, a Lei nº 6.404/1976 (Lei das Sociedades por Ações) disciplina, em seus arts. 265 e seguintes, o chamado grupo de sociedades.
Nos termos do art. 265, a sociedade controladora e suas controladas podem constituir grupo mediante convenção pela qual se obriguem a combinar recursos ou esforços para a realização de seus respectivos objetos sociais ou a participar de atividades ou empreendimentos comuns.
A própria redação legal evidencia que a existência de controle societário não implica, automaticamente, a constituição do grupo. A lei estabelece que controladora e controladas “podem constituir” grupo de sociedades, condicionando sua formação ao atendimento dos requisitos formais previstos na legislação, inclusive a celebração da respectiva convenção.
Trata-se do denominado grupo de direito, formalmente constituído e submetido à disciplina específica da Lei nº 6.404/1976.
Paralelamente, a doutrina e a jurisprudência reconhecem, para determinadas finalidades jurídicas, a existência dos chamados grupos econômicos de fato, formados por sociedades juridicamente autônomas que apresentam determinado grau de integração econômica, administrativa ou operacional.
A caracterização e os efeitos jurídicos desses grupos, contudo, não são uniformes e dependem da legislação aplicável a cada matéria.
A legislação trabalhista constitui exemplo relevante. O art. 2º, §§ 2º e 3º, da Consolidação das Leis do Trabalho (CLT) admite a caracterização de grupo econômico entre empresas submetidas à direção, controle ou administração comum ou que, mesmo preservando sua autonomia, mantenham interesse integrado, efetiva comunhão de interesses e atuação conjunta.
A CLT estabelece expressamente, ainda, que a mera identidade de sócios não caracteriza grupo econômico.
Portanto, a simples existência de sócios comuns, participação societária, administradores coincidentes ou relações comerciais entre sociedades não permite concluir, de maneira genérica e para todos os efeitos jurídicos, pela existência de grupo econômico.
Grupo econômico e responsabilidade tributária
A mesma distinção deve ser observada no Direito Tributário. O Código Tributário Nacional (CTN) não prevê responsabilidade solidária automática entre pessoas jurídicas pelo simples fato de integrarem um mesmo grupo econômico.
O art. 124 do CTN estabelece solidariedade entre pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal e pessoas expressamente designadas por lei.
A jurisprudência do Superior Tribunal de Justiça consolidou o entendimento de que a mera integração em grupo econômico não é suficiente para caracterizar a responsabilidade tributária solidária prevista no art. 124, I, do CTN.
Para tanto, exige-se a demonstração de interesse comum juridicamente qualificado na própria situação que constitui o fato gerador da obrigação tributária. O simples interesse econômico decorrente da integração empresarial ou societária não basta.
Assim, mesmo que duas ou mais sociedades possam ser consideradas integrantes de um grupo econômico sob determinada perspectiva, essa circunstância não autoriza, isoladamente, a transferência dos débitos tributários de uma sociedade para outra.,
A análise deve considerar o fato gerador e a participação concreta de cada pessoa jurídica na situação tributada, ressalvadas, naturalmente, as hipóteses específicas de responsabilidade expressamente previstas em lei.
A interdependência na legislação do IPI
No âmbito específico do IPI, a legislação estabelece conceito próprio e objetivo: a interdependência entre firmas. O instituto encontra fundamento no art. 42 da Lei nº 4.502/1964 e é disciplinado pelo art. 612 do Regulamento do IPI – RIPI (Decreto nº 7.212/2010).
Nos termos desses dispositivos, duas empresas serão consideradas interdependentes, entre outras hipóteses, quando:
- uma delas possuir participação igual ou superior a 15% no capital social da outra, observados os critérios legais;
- uma mesma pessoa integrar ambas na qualidade de diretor ou sócio com funções de gerência, ainda que exercidas sob outra denominação;
- uma tiver vendido ou consignado à outra, no ano anterior, mais de 20% do volume de vendas de produtos tributados, no caso de distribuição com exclusividade em determinada área do território nacional, ou mais de 50% nos demais casos;
- uma delas for a única adquirente de um ou mais produtos industrializados ou importados pela outra, observadas as condições previstas na legislação;
- uma vender à outra, mediante contrato de participação ou ajuste semelhante, produto tributado que tenha fabricado ou importado.
As hipóteses legais são alternativas. Consequentemente, a ocorrência de uma delas é suficiente para caracterizar a relação de interdependência para os efeitos específicos da legislação do IPI.
Esse aspecto evidencia importante diferença em relação à noção genérica de grupo econômico. A caracterização da interdependência para fins de IPI não exige a prévia demonstração de que as sociedades constituam grupo econômico formal ou de fato.
Por exemplo, duas empresas que possuam um mesmo sócio com funções de gerência poderão ser consideradas interdependentes para fins de IPI, ainda que mantenham personalidades jurídicas, patrimônios, estruturas e operações autônomas e não constituam grupo de sociedades na forma da Lei nº 6.404/1976.
Efeitos tributários da interdependência: valor tributável mínimo
A caracterização da interdependência produz consequências específicas previstas na legislação do IPI, destacando-se a disciplina do valor tributável mínimo.
O art. 195, I, do RIPI estabelece que o valor tributável não poderá ser inferior ao preço corrente no mercado atacadista da praça do remetente quando o produto for destinado a outro estabelecimento do próprio remetente ou a estabelecimento de empresa com a qual mantenha relação de interdependência.
A norma busca impedir que operações entre partes relacionadas sejam realizadas por valores artificialmente reduzidos com a finalidade de diminuir a base de cálculo do imposto.
A interdependência funciona, portanto, como pressuposto para a aplicação de regra específica de determinação da base tributável em determinadas operações. Isso não significa, contudo, que todos os efeitos tributários atribuídos a um estabelecimento industrial sejam automaticamente estendidos à empresa interdependente. É precisamente nesse ponto que deve ser diferenciada a interdependência empresarial da equiparação a estabelecimento industrial.
Interdependência não significa equiparação a estabelecimento industrial
As hipóteses de equiparação a estabelecimento industrial são objeto de disciplina própria na legislação do IPI, especialmente no art. 9º do RIPI.
A mera existência de relação de interdependência, inclusive aquela decorrente de administrador ou sócio-gerente comum, não constitui hipótese autônoma de equiparação a estabelecimento industrial. Consequentemente, se uma empresa adquire produto de outra sociedade com a qual mantém relação de interdependência, essa circunstância, isoladamente considerada, não transforma o estabelecimento adquirente em contribuinte do IPI sobre suas posteriores operações de saída.
A eventual incidência do imposto na operação subsequente deverá ser analisada à luz da situação jurídica própria do estabelecimento vendedor e das hipóteses legais de industrialização ou equiparação.
Há, nesse contexto, ressalva especialmente relevante para operações envolvendo produtos importados. O art. 9º, I, do RIPI equipara a estabelecimento industrial os estabelecimentos importadores de produtos de procedência estrangeira que derem saída a esses produtos. Assim, se o próprio estabelecimento responsável pela importação posteriormente comercializar o produto importado, sua sujeição ao IPI decorrerá dessa hipótese legal específica, e não da eventual relação de interdependência existente com outra empresa.
Devem ser analisadas separadamente, portanto, duas questões: (i) se existe relação de interdependência entre as sociedades; e (ii) se determinado estabelecimento é industrial ou equiparado a industrial por fundamento legal próprio. A primeira condição não produz automaticamente a segunda.
Reflexos da interdependência nas operações subsequentes e perante terceiros
A distinção também é relevante quando o produto adquirido de empresa interdependente é posteriormente comercializado a terceiros, pois o fato de determinada sociedade ter adquirido mercadoria de empresa com a qual mantém relação de interdependência não significa que sua posterior venda esteja automaticamente sujeita ao IPI. A incidência do imposto dependerá da condição tributária própria do estabelecimento que promove a saída.
Da mesma forma, eventual observância do valor tributável mínimo previsto no art. 195, I, do RIPI diz respeito à operação realizada entre as empresas interdependentes e à correta determinação da base de cálculo do imposto naquela etapa da cadeia.
Assim, terceiro adquirente não pode, exclusivamente em razão da relação de interdependência existente em operação anterior, presumir que seu fornecedor seja estabelecimento industrial ou equiparado a industrial, tampouco exigir o destaque do IPI sem que exista fundamento legal autônomo para sua incidência.
A caracterização de vínculos entre sociedades empresárias exige análise cuidadosa dos conceitos empregados pela legislação, uma vez que grupo econômico, grupo de sociedades, interdependência e equiparação a estabelecimento industrial constituem institutos distintos e produzem efeitos jurídicos próprios. Não existe conceito geral de grupo econômico capaz de produzir automaticamente os mesmos efeitos nas esferas societária, trabalhista e tributária. No campo tributário, inclusive, a simples integração empresarial não gera solidariedade automática entre sociedades, que depende do preenchimento dos requisitos previstos no art. 124 do CTN ou de outra hipótese legal específica.
Para fins de IPI, a legislação adota critérios objetivos de interdependência, previstos no art. 42 da Lei nº 4.502/1964 e no art. 612 do RIPI. Verificada alguma das hipóteses legais, aplicam-se as consequências tributárias especificamente atribuídas à interdependência, dentre elas a regra do valor tributável mínimo prevista no art. 195, I, do RIPI.
Essa caracterização, entretanto, não equipara automaticamente a empresa interdependente a estabelecimento industrial e não torna suas operações subsequentes sujeitas ao IPI. A incidência do imposto deverá ser examinada individualmente, considerando a natureza da operação e a condição jurídica do estabelecimento que promove a saída, inclusive eventual enquadramento autônomo nas hipóteses de equiparação previstas no art. 9º do RIPI.
A distinção entre esses institutos é, portanto, essencial para a correta estruturação de operações entre empresas relacionadas e para evitar tanto a redução indevida da base tributável quanto a atribuição de obrigações tributárias não previstas em lei.