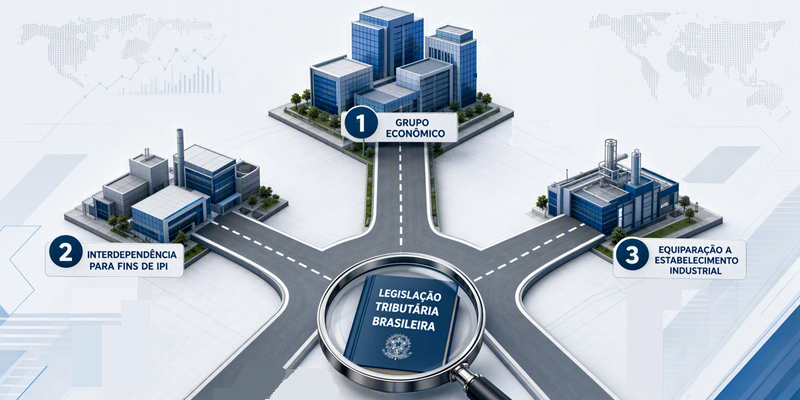
Grupo econômico e interdependência empresarial para fins de IPI
A existência de sócios, administradores ou interesses comerciais comuns entre sociedades empresárias frequentemente suscita dúvidas quanto à caracterização de grupo econômico e aos efeitos jurídicos decorrentes dessa relação, especialmente no âmbito tributário. A questão assume relevância em operações sujeitas ao Imposto sobre Produtos Industrializados (IPI), cuja legislação adota conceito próprio de interdependência entre empresas e […]