Prazo para adesão: 28 de outubro até 18 de dezembro de 2026.
A Prefeitura do Rio de Janeiro instituiu o programa Carioca em Dia 2026, que permite regularizar débitos tributários e não tributários inscritos em dívida ativa municipal com descontos de até 80% sobre juros e multas. O percentual depende da antiguidade da dívida e da modalidade de pagamento escolhida. Logo, quanto mais antigo o débito e mais curto o parcelamento, maior o benefício.
Regulamentado pelo Decreto Rio nº 58.839/2026 e pelo Edital PGM nº 41/2026, o programa contempla débitos relativos a IPTU, ISS, ITBI, taxas e multas municipais, inclusive aqueles que já estejam sendo cobrados judicialmente por meio de execuções fiscais.
Há, porém, um ponto que não pode passar despercebido. A adesão exige confissão da dívida e desistência de impugnações, recursos e ações relacionados aos débitos incluídos. Por isso, o desconto, por mais atraente que seja, deve ser precedido de análise jurídica.
Base normativa e alcance do programa:
O Carioca em Dia 2026 é regulamentado pelo Decreto Rio nº 58.839/2026 e pelo Edital PGM nº 41/2026, da Procuradoria-Geral do Município do Rio de Janeiro. São esses dois instrumentos que definem quem pode aderir, quais débitos entram no programa, os percentuais de desconto e o procedimento de adesão.
O programa alcança débitos tributários e não tributários inscritos em dívida ativa municipal, entre eles:
- IPTU (Imposto Predial e Territorial Urbano);
- ISS (Imposto Sobre Serviços de Qualquer Natureza);
- ITBI (Imposto sobre a Transmissão de Bens Imóveis);
- taxas municipais;
- multas municipais.
Três características merecem atenção desde já.
1º) Débitos em execução fiscal também podem ser incluídos. A existência de ação judicial de cobrança não impede a adesão. Isso é relevante para quem já foi citado em execução fiscal, tem bens penhorados ou convive com restrições decorrentes da cobrança. Mas, como veremos adiante, a inclusão de um débito judicializado tem consequências processuais.
2º) O desconto incide apenas sobre juros e multas. O valor principal do débito, isto é, o tributo ou a obrigação originária, não recebe desconto. O benefício está em reduzir os acréscimos, que em dívidas antigas podem representar parcela expressiva do total cobrado.
3º) Só entram débitos já inscritos em dívida ativa. Valores ainda não inscritos, em discussão no processo administrativo antes da inscrição ou fora do alcance do edital devem ser analisados separadamente, caso a caso.
Quais são os descontos oferecidos?
Os benefícios variam de acordo com o período de inscrição do débito em dívida ativa e a forma de pagamento:
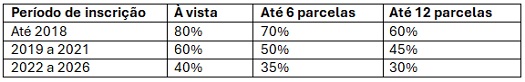
A lógica do programa é clara. O benefício é maior para as dívidas mais antigas e para quem quita de uma só vez. Quem opta pelo parcelamento paga mais, e o desconto diminui à medida que o número de parcelas aumenta.
Importante ressaltar que os descontos incidem sobre juros e multas, não abrangendo o valor principal do débito.
Como ler a tabela na prática. Imagine, apenas como exemplo ilustrativo, um débito com R$ 10.000,00 de valor principal e R$ 6.000,00 de juros e multas, inscrito em dívida ativa em 2018. Pagando à vista, o desconto de 80% recai sobre os R$ 6.000,00 de acréscimos e o contribuinte quita o débito por R$ 11.200,00. Parcelado em 12 vezes, o desconto é de 60%, e o total passa a ser R$ 12.400,00. Se o mesmo débito tivesse sido inscrito em 2023, o pagamento à vista custaria R$ 13.600,00, com desconto de 40% sobre os acréscimos.
Os números do exemplo são hipotéticos e servem só para mostrar o mecanismo. O cálculo real depende do demonstrativo emitido pela Prefeitura para cada inscrição, e cada débito deve ser conferido individualmente.
Ademais, o ano de inscrição é o que conta. O enquadramento na tabela considera o período de inscrição em dívida ativa, e não o ano do fato gerador. Débitos de uma mesma empresa podem, portanto, cair em faixas diferentes e receber percentuais distintos.
Empresas sediadas fora do Rio de Janeiro também podem aderir?
Sim. Empresas estabelecidas em outros municípios ou estados que possuam débitos inscritos em dívida ativa do Município do Rio de Janeiro também poderão se beneficiar do programa, desde que atendidos os requisitos previstos na regulamentação.
Quais cuidados devem ser observados antes da adesão?
Embora o programa represente uma oportunidade para a regularização fiscal, a adesão exige uma avaliação jurídica prévia, especialmente porque implica confissão da dívida e desistência de eventuais impugnações, recursos e ações judiciais relacionados aos débitos incluídos.
Dessa forma, antes de formalizar a adesão, recomenda-se verificar:
- A existência de débitos prescritos ou passíveis de questionamento administrativo ou judicial;
- A possibilidade de aplicação de condições mais vantajosas por meio de transação tributária individual;
- Os impactos da desistência de discussões administrativas e judiciais em andamento;
- A viabilidade financeira do pagamento à vista ou parcelado.
A consequência mais importante é a irreversibilidade prática da decisão. Depois de confessar a dívida e desistir de uma discussão, dificilmente se volta atrás. Quem tem tese tributária consistente sobre determinado débito (decadência, prescrição, ilegitimidade, base de cálculo equivocada, cobrança em duplicidade) pode perder mais ao desistir da discussão do que ganha com o desconto.
Por outro lado, há situações em que a adesão é a melhor saída, como nas hipóteses em que a dívida é inequivocamente devida, discussão com baixa chance de êxito, custo elevado de manter o litígio ou necessidade de certidão para um negócio ou uma licitação. A escolha é estratégica e deve ser feita débito a débito.
Como podemos ajudar?
O Carioca em Dia 2026 pode representar uma economia relevante, mas só quando a decisão é bem fundamentada. Nossa equipe tributária está à disposição para:
- levantar e organizar os débitos municipais inscritos em dívida ativa;
- analisar cada inscrição quanto a prescrição, decadência e cobrança indevida;
- avaliar a conveniência da adesão e comparar com a transação tributária individual;
- calcular o custo de cada modalidade (à vista, 6 ou 12 parcelas);
- cuidar da desistência de discussões e da baixa de execuções fiscais, quando a adesão for a melhor saída;
- acompanhar o cumprimento do plano de pagamento até a quitação.
O prazo de adesão termina em 18 de dezembro de 2026. Se a sua empresa tem ou suspeita ter débitos com a Prefeitura do Rio, entre em contato conosco o quanto antes para iniciarmos a análise com folga.
Este informativo tem caráter geral e não substitui a análise de cada caso concreto.
Referências normativas: Decreto Rio nº 58.839/2026 e Edital PGM nº 41/2026 — Procuradoria-Geral do Município do Rio de Janeiro.